Qu’est-ce qu’un switch monétique ?
Le switch monétique en une phrase
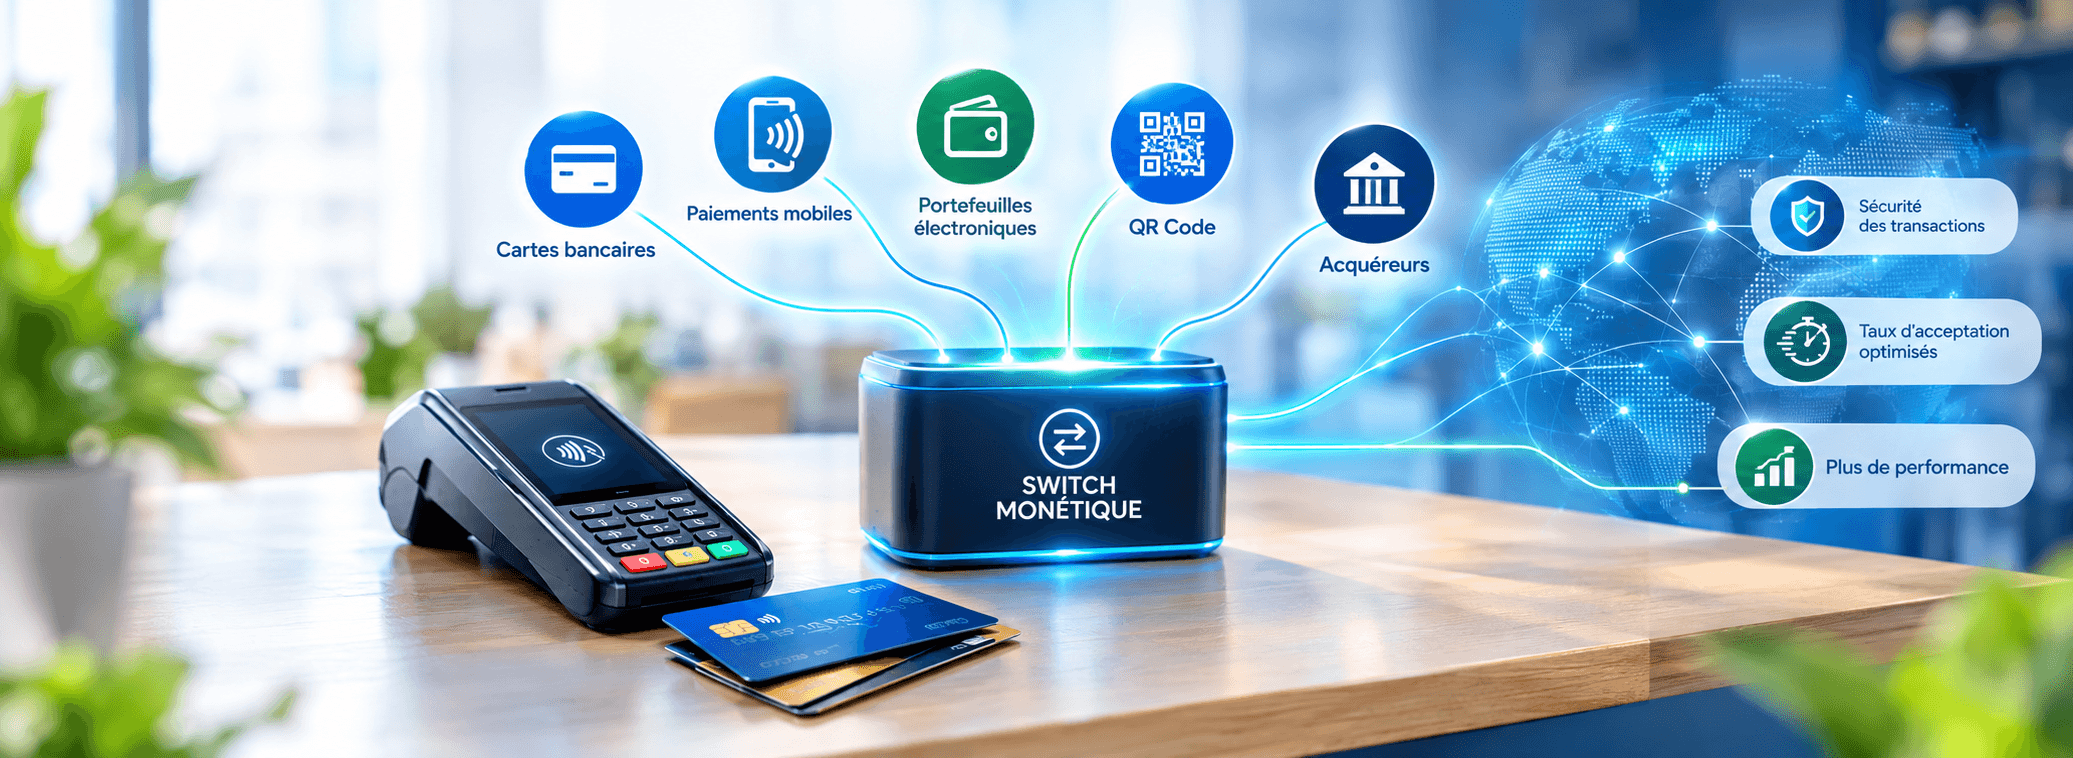
Un switch monétique est une plateforme informatique qui reçoit les messages de transaction envoyés par les points d'acceptation (TPE, distributeurs, paiement en ligne), repère l'établissement concerné, lui transmet le message, puis renvoie sa réponse au point de départ. On parle aussi de switch de paiement ou de commutateur monétique.
Une précision s'impose : le switch ne décide pas si un paiement est accepté. Cette décision revient à la banque qui a émis la carte. Le switch joue le rôle d'aiguilleur : il route, traduit et trace les échanges entre les différents acteurs.
Comment fonctionne un switch monétique ?
Chaque paiement par carte repose sur un échange de messages en temps réel entre quatre acteurs :
- le porteur, c'est-à-dire le client qui paie,
- le commerçant,
- l'acquéreur, la banque du commerçant,
- l'émetteur, la banque du porteur.
Le trajet d'une demande d'autorisation
- Le client présente sa carte au terminal (puce, sans contact ou piste) et saisit son code si nécessaire.
- Le terminal envoie une demande d'autorisation au système de l'acquéreur.
- Le switch lit le numéro de la carte, identifie la banque émettrice et lui transmet le message.
- L'émetteur vérifie la carte, le compte et les contrôles de sécurité, puis accepte ou refuse.
- La réponse repart en sens inverse jusqu'au terminal, qui imprime le ticket.
À ce stade, aucun argent n'a encore changé de compte. Le mouvement des fonds intervient plus tard, lors de la compensation et du règlement entre établissements. Autorisation et règlement sont deux étapes distinctes.
On Us et Off Us : deux chemins possibles
Selon les acteurs en présence, une transaction n'emprunte pas le même chemin :
- On Us : la carte et le terminal relèvent du même établissement, la transaction peut être traitée en interne,
- Off Us : la carte et le terminal dépendent de deux établissements différents, la transaction transite par une infrastructure d'échange interbancaire, ou par un réseau international pour une carte étrangère.
En Tunisie, cette distinction figure explicitement dans la circulaire BCT n°2020-11 sur le paiement mobile domestique, qui sépare les opérations réalisées au sein d'un même établissement de celles qui en impliquent deux.
ISO 8583 : la langue commune des paiements par carte
Terminaux, banques et réseaux proviennent de fournisseurs différents. Pour qu'ils se comprennent, la norme internationale ISO 8583 fixe la structure, le format et le contenu des messages échangés entre acquéreurs et émetteurs pour les transactions initiées par carte. Le mode de règlement des fonds, lui, sort du périmètre de cette norme.
Deux systèmes n'utilisent pas toujours exactement la même variante d'ISO 8583. Le switch doit alors savoir lire les messages, les contrôler et, si nécessaire, les traduire.
Les fonctions d'un switch monétique
Un switch ne se limite pas à faire circuler des messages. Ses fonctions varient selon qu'il s'agit d'une infrastructure nationale ou de la plateforme d'un acquéreur.
| Fonction | Ce qu'elle fait |
|---|---|
| Routage | Oriente chaque transaction vers le bon établissement selon des règles définies (type de carte, émetteur, canal). |
| Contrôle et traduction des messages | Vérifie le format des messages et les convertit lorsque deux systèmes diffèrent. |
| Gestion des connexions | Maintient les liaisons avec les terminaux, les banques et les réseaux, et gère les indisponibilités. |
| Journalisation et traçabilité | Conserve l'historique des transactions pour le rapprochement, les réclamations et les audits. |
| Préparation de la compensation | Produit les données qui servent à calculer les positions entre établissements avant le règlement. |
| Supervision | Suit en temps réel les volumes, les taux de refus et les incidents. |
Pour un acquéreur, ces fonctions ont des conséquences très concrètes. Un routage mal paramétré ou une liaison interrompue, et ce sont des paiements refusés en caisse, des clients mécontents et des commerçants qui appellent le support.
Le switch monétique en Tunisie : acteurs et cadre réglementaire
En Tunisie, l'échange interbancaire des paiements par carte s'appuie sur la Société Monétique Tunisie (SMT), sous la surveillance de la Banque Centrale de Tunisie (BCT).
La SMT, switch monétique national
Créée par les banques tunisiennes, la SMT est présentée comme le switch monétique national et gère le système monétique interbancaire. Une banque qui s'y raccorde permet à ses clients de retirer aux distributeurs et de payer sur les TPE via ce système.
Concrètement, lorsqu'un client de la banque A paie sur le terminal d'un commerçant équipé par la banque B, c'est cette infrastructure interbancaire qui permet aux deux banques d'échanger. Pour mieux comprendre l'écosystème côté commerçant, consultez notre guide complet du terminal de paiement en Tunisie.
Le switch mobile, encadré par la BCT
Le paiement mobile dispose de son propre switch, encadré par la circulaire BCT n°2020-11 relative aux conditions de fourniture des services de paiement mobile domestique. Ce texte prévoit notamment :
- un switch mobile défini comme une plateforme technique centralisée,
- un gestionnaire constitué en personne morale agréée par la BCT,
- des opérations entre établissements soumises à l'adhésion au switch mobile, dans le cadre d'un processus d'homologation,
- des conditions d'adhésion transparentes et équitables, avec une convention signée,
- une obligation de disponibilité et de continuité du système.
Le switch mobile de la SMT a été lancé officiellement en juin 2022, lors d'une cérémonie organisée par la BCT. Le projet prévoit la normalisation des numéros de wallets et des QR codes pour les paiements de proximité.
Une activité réglementée
La circulaire BCT n°2024-05 du 13 février 2024 fixe les règles de l'activité de gestion des systèmes de paiement et de règlement-livraison de titres : conditions d'accès, exigences de gouvernance et de gestion des risques. Elle s'aligne sur les principes du comité des systèmes de paiement de la Banque des règlements internationaux (BRI).
Ce texte s'inscrit dans la mission de surveillance des systèmes de paiement confiée à la BCT par la loi n°2016-35 du 25 avril 2016 portant ses statuts.
À ne pas confondre avec la télécompensation
La SIBTEL (Société interbancaire de télécompensation) gère un autre système : la télécompensation interbancaire, qui traite à heure fixe des valeurs comme les chèques et les virements. Il ne s'agit pas d'un switch de paiement par carte en temps réel.
Switch national ou plateforme de switching d'un acquéreur : quelle différence ?
Le mot « switch » recouvre deux niveaux qui cohabitent : l'infrastructure interbancaire nationale, et la plateforme qu'un acquéreur ou un grand réseau marchand utilise pour piloter ses propres flux. La seconde ne remplace pas la première : elle s'y raccorde.
| Critère | Switch interbancaire national | Plateforme de switching d'un acquéreur |
|---|---|---|
| Rôle | Relier les établissements entre eux pour les transactions Off Us | Gérer les transactions issues de son propre parc de terminaux et de ses canaux |
| Exemple en Tunisie | SMT (cartes) et son switch mobile | Plateforme déployée par une banque, un acquéreur ou un réseau marchand |
| Cadre | Gestion d'un système de paiement surveillée par la BCT | Choix technologique de l'établissement, dans le respect des règles qui s'appliquent à lui |
| Enjeu principal | Interopérabilité nationale | Maîtrise du routage, supervision, qualité de service et pilotage commercial |
C'est à ce second niveau qu'intervient HaloSwitch.
HaloSwitch : la plateforme de switching omnicanale de Digicoser
HaloSwitch est une plateforme de paiement omnicanale conçue par Digicoser pour les institutions financières, les acquéreurs et les grands réseaux marchands. Elle réunit en un seul endroit le routage, la supervision et l'analyse des transactions issues d'un parc de terminaux, quel qu'en soit le fournisseur.
Une architecture modulaire et multifournisseur
HaloSwitch repose sur une architecture cloud modulaire, ouverte et multifournisseur, organisée autour de trois modules :
- gestion des transactions : routage, validation et enrichissement des flux,
- monitoring et tableaux de bord : supervision en temps réel, reporting et alertes sur tout le cycle de paiement,
- portail marchand : un accès simple des commerçants à leurs données et à leurs rapports.
La plateforme fonctionne avec les principaux fournisseurs de terminaux du marché, ce qui évite à l'acquéreur de dépendre d'un seul constructeur. Digicoser la présente comme conforme aux standards PCI DSS.
La donnée au service de l'acquéreur
Un switch classique s'arrête au transport des messages. HaloSwitch exploite aussi les données de transaction pour aider les équipes commerciales à :
- suivre le chiffre d'affaires en temps réel, point de vente par point de vente,
- anticiper le départ de commerçants grâce à l'analyse prédictive,
- repérer les commerçants à fort potentiel pour des actions ciblées,
- identifier les tendances par secteur d'activité.
Un déploiement accompagné
Les ingénieurs Digicoser prennent en charge :
- la configuration initiale et la migration des flux,
- la formation des utilisateurs,
- la mise en service et la supervision continue.
HaloSwitch devient alors le point de contrôle unique de l'écosystème monétique de l'établissement. Il complète les autres solutions de Digicoser : les terminaux de paiement PAX sur le terrain et la plateforme Maxstore pour la gestion et la supervision du parc à distance (TMS).
FAQ
Qu'est-ce qu'un switch monétique ?
C'est une plateforme informatique qui reçoit les messages de transaction envoyés par les terminaux de paiement, les distributeurs ou les canaux en ligne, les transmet à l'établissement concerné et renvoie sa réponse. Il assure le routage, le contrôle et la traçabilité des échanges.
Le switch autorise-t-il lui-même les paiements ?
Non. C'est la banque émettrice de la carte qui accepte ou refuse. Le switch achemine la demande et la réponse entre les acteurs.
Quelle différence entre une transaction On Us et Off Us ?
Une transaction On Us implique une carte et un terminal du même établissement. Une transaction Off Us implique deux établissements différents et passe par une infrastructure d'échange interbancaire.
Qui gère le switch monétique interbancaire en Tunisie ?
La Société Monétique Tunisie (SMT), créée par les banques tunisiennes. Elle exploite aussi le switch mobile, lancé officiellement en juin 2022 sous l'égide de la BCT.
Quels textes encadrent les switchs en Tunisie ?
La circulaire BCT n°2020-11 encadre le switch mobile et impose l'agrément de son gestionnaire par la BCT. La circulaire BCT n°2024-05 fixe les règles de l'activité de gestion des systèmes de paiement.
Qu'est-ce que la norme ISO 8583 ?
C'est la norme internationale qui définit la structure, le format et le contenu des messages échangés entre acquéreurs et émetteurs pour les transactions initiées par carte.
À qui s'adresse HaloSwitch ?
Aux institutions financières, aux acquéreurs et aux grands réseaux marchands qui souhaitent centraliser le routage, la supervision et l'analyse de leurs transactions sur une seule plateforme multifournisseur.
Conclusion
Invisible pour le client, le switch monétique est pourtant au cœur de chaque paiement par carte. En Tunisie, la SMT assure l'interopérabilité entre établissements, dans un cadre fixé par la BCT. Pour les banques, les acquéreurs et les grands réseaux marchands, une plateforme de switching comme HaloSwitch permet d'aller plus loin : maîtriser le routage, superviser les flux en temps réel et transformer les données de transaction en leviers commerciaux.
Vous êtes une banque, un acquéreur ou un réseau marchand ? Découvrez HaloSwitch ou demandez une démonstration à nos équipes.